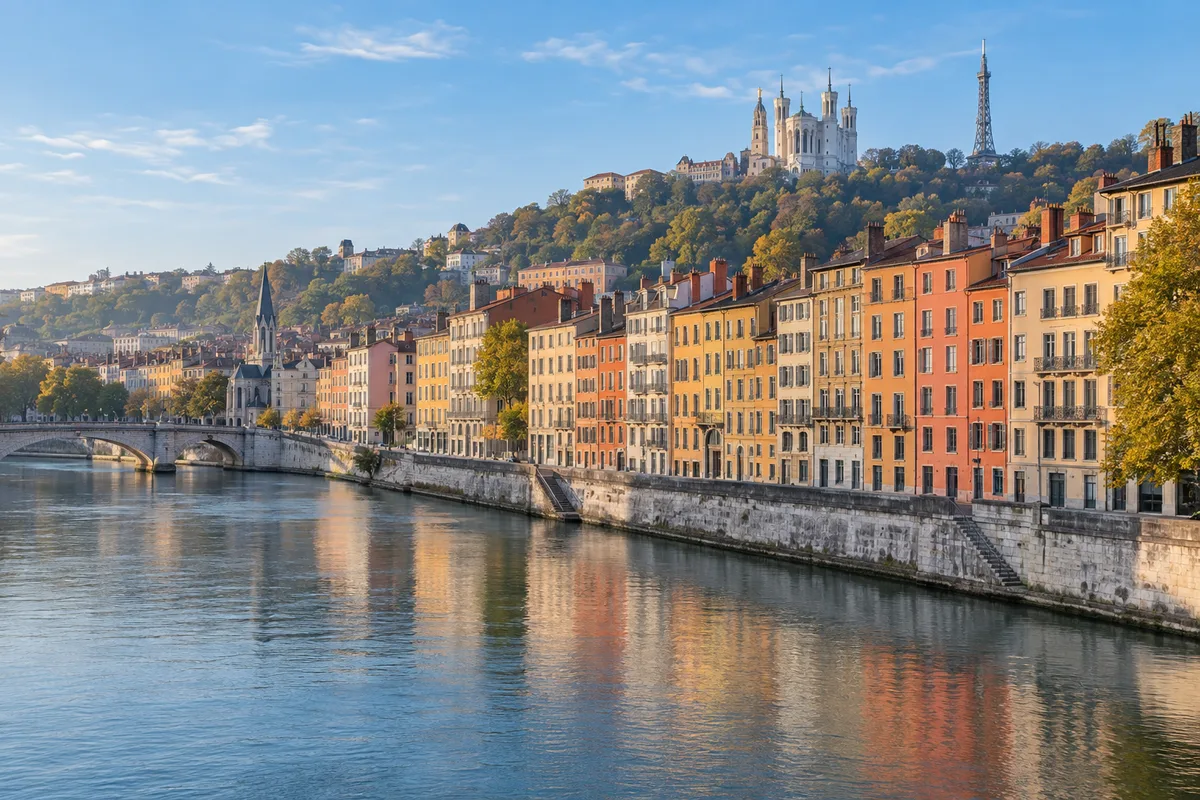
Acheter un appartement à Lyon suppose de décider vite sur un marché où les biens bien situés circulent peu. Trois leviers séparent l’acheteur qui aboutit de celui qui enchaîne les visites sans résultat : un financement validé avant la première porte poussée, des critères hiérarchisés, et une recherche organisée, menée soi-même ou confiée à un professionnel mandaté par l’acquéreur.
La tension n’a rien d’uniforme sur le marché lyonnais : elle se concentre sur quelques typologies très demandées, dans des secteurs précis, pendant que d’autres segments laissent du temps à la réflexion.
Acheter un appartement à Lyon : où l’offre manque, où elle respire
Lyon est structurellement une ville d’appartements. Selon l’INSEE, recensement de 2023, la commune compte 519 127 habitants, 96,1 % de son parc en appartements et 64,4 % de résidences principales occupées par des locataires, contre 33,4 % par leurs propriétaires. Deux conséquences pour l’acheteur : la maison intra-muros relève de l’exception, et une part notable du parc appartient à des bailleurs dont les arbitrages font varier l’offre.
La tension se lit par quartier plutôt que par ville. Les secteurs les plus recherchés partagent des traits repérables : desserte forte en métro ou en tramway, écoles réputées, commerces de proximité, bâti ancien aux beaux volumes. Un appartement familial avec extérieur y reste rare. Un logement à rénover ou classé en bas d’étiquette énergétique attend plus longtemps son acquéreur, y compris dans des arrondissements lyonnais réputés tendus.
Les communes limitrophes prolongent ce marché sans le répliquer. L’INSEE relève pour Villeurbanne, au même recensement, 163 684 habitants, 91,6 % d’appartements et une population en hausse de 1,7 % par an depuis 2017 : une dynamique d’agglomération, pas un repli. Vers le nord-ouest, les critères d’achat changent encore, comme le montre cette lecture du marché immobilier du Beaujolais et de ce que disent les données.
Les Notaires de France publient une note de conjoncture construite sur les actes signés et sur les avant-contrats, indicateur avancé des mois suivants : une donnée agrégée décrit un ensemble, jamais un bien précis. Une part de l’offre circule hors des annonces, entre ventes confidentielles et adjudications, dont la mécanique est décrite dans ce guide de l’achat aux enchères immobilières, procédure et pièges.
Financement validé et critères tranchés avant la première visite
Un dossier crédible se prépare avant de visiter. L’accord de principe d’une banque n’est pas une offre de prêt : il signale un financement envisageable, sans engager l’établissement. Face à plusieurs propositions, la solidité du financement départage souvent deux offres au même montant.
Le budget se raisonne en coût global, jamais en prix affiché : s’ajoutent les frais d’acquisition réglés chez le notaire, les travaux à prévoir, les charges de copropriété courantes, la taxe foncière et la quote-part des travaux votés. Calibrer un achat d’appartement au maximum de la capacité d’emprunt, sans marge pour un ravalement décidé l’année suivante, fragilise l’acquéreur.
L’arbitrage sur les critères reste l’exercice le plus utile et le moins fait. Trois catégories clarifient une recherche :
- Les critères fermes, que le projet de vie rend non négociables : secteur scolaire, temps de trajet maximal, nombre de chambres, ascenseur.
- Les critères ajustables, qui se monnaient contre autre chose : étage, exposition, balcon, stationnement, état de la cuisine.
- Les critères de confort, sans effet sur l’usage quotidien, qui ne devraient jamais faire perdre un bien conforme aux deux premières catégories.
Sur les typologies les plus demandées, un bien correctement estimé part en quelques jours. Celui qui a déjà vu dix biens comparables, même sans les retenir, reconnaît une opportunité dès la première visite.
Déléguer sa recherche à un chasseur immobilier à Lyon
Mandaté par l’acheteur et par lui seul, le chasseur immobilier signe avec lui un mandat de recherche écrit, encadré par la loi Hoguet du 2 janvier 1970. Pour un acquéreur qui vit encore loin de la métropole, ou qui ne peut pas libérer ses matinées de semaine, la recherche déléguée devient l’option rationnelle : chasseur immobilier lyon présente la mission conduite par le réseau Mon Chasseur Immo dans la ville, depuis l’étude gratuite du projet jusqu’à la négociation, avec un chasseur dédié sur le secteur visé, l’accès aux biens disponibles y compris hors annonces, des pré-visites et des honoraires dus au succès, sans frais de dossier.
Ce que change concrètement un mandat signé par l’acquéreur tient en une inversion : le professionnel ne défend plus le prix du vendeur, il défend le projet de son client. Il qualifie les biens avant de les proposer, élimine ceux qui ne tiennent pas la comparaison, pré-visite à la place de l’acheteur, alerte sur une copropriété fragile ou des travaux à venir, puis négocie en son nom et suit le dossier jusqu’à l’acte, avec des tiers de confiance identifiés pour le crédit, les diagnostics et la signature. Chez Mon Chasseur Immo, l’entrée en relation passe par une étude du projet, ce qui laisse à l’acheteur le temps de mesurer la faisabilité de sa recherche avant de s’engager.
Choisir ce professionnel obéit à quelques vérifications simples, indépendantes de tout argument commercial :
- La carte professionnelle de transaction, la garantie financière et l’assurance de responsabilité civile, mentionnées noir sur blanc.
- Un mandat lisible : périmètre géographique, typologie recherchée, budget plafond, durée, conditions de révocation.
- Une connaissance fine des quartiers visés, qui se teste en trois questions sur les rues, les copropriétés et les nuisances locales.
- Un compte rendu écrit de chaque pré-visite, photos et points de vigilance compris.
La différence avec l’agent immobilier ne tient pas à la compétence mais au mandant : l’agence est mandatée par le vendeur, dont elle défend le prix, le chasseur par l’acheteur, dont il défend le budget et les critères.
Ce qu’une pré-visite sérieuse vérifie dans un immeuble ancien
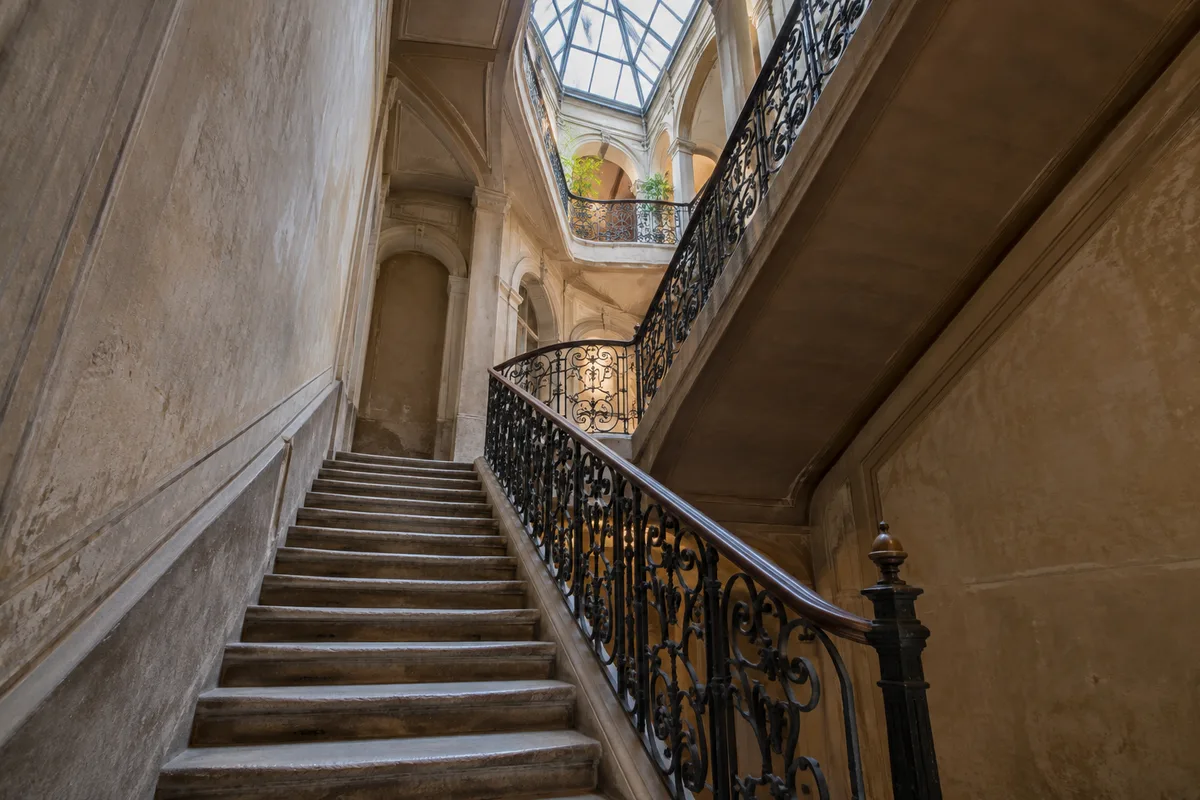
Une visite utile regarde l’immeuble autant que l’appartement. Un lot séduisant dans une copropriété endettée, avec une toiture à reprendre et des impayés de charges, coûte plus cher qu’un lot ordinaire dans un immeuble bien tenu. Le premier réflexe consiste donc à lire les documents avant de se projeter dans les volumes.
Service-public.gouv.fr détaille les pièces que l’acquéreur d’un lot doit recevoir avant la signature :
- La fiche synthétique de la copropriété, son règlement et l’état descriptif de division.
- Les procès-verbaux des trois dernières assemblées générales et le carnet d’entretien de l’immeuble.
- Le diagnostic technique global s’il existe, ainsi que le plan pluriannuel de travaux.
- Le montant des charges courantes et hors budget prévisionnel, avec les informations sur le fonds de travaux.
- Les sommes dues au syndicat des copropriétaires et l’état des impayés de charges.
Les procès-verbaux sont les plus instructifs : ils racontent les travaux votés, ceux qui ont été refusés, et le climat de la copropriété.
Le diagnostic de performance énergétique occupe la deuxième place dans l’ordre des priorités, devant la décoration. Une étiquette basse annonce des factures, des travaux d’isolation ou de chauffage, et une revente moins facile ; c’est aussi un argument de négociation documenté. La liste complète des contrôles que le vendeur doit fournir figure dans cet examen du diagnostic immobilier obligatoire et de ce qu’exige la vente.
Dans l’ancien lyonnais, quelques points méritent un regard systématique : l’humidité des murs sur cour, l’état des menuiseries et des volets, la nature du chauffage et sa date d’installation, l’isolation phonique entre lots, la présence d’une colonne d’eau ancienne, l’accès aux caves et aux locaux vélos. Un acheteur qui délègue sa recherche retrouve ces éléments dans le compte rendu de pré-visite ; le mandat de recherche qu’il a signé court quelques semaines, se reconduit et se révoque par courrier recommandé, le financement restant de son côté.
De l’offre au compromis : au prix ou négociée
L’offre d’achat se rédige par écrit et engage son auteur dès que le vendeur l’accepte. Service-public.gouv.fr rappelle ses mentions utiles, désignation et superficie du bien, date, prix proposé, durée de validité, et une règle souvent ignorée : aucun versement d’argent ne doit être remis au vendeur à ce stade, sous peine de nullité de l’offre. L’acceptation par le vendeur l’oblige à céder le bien et met fin aux visites.
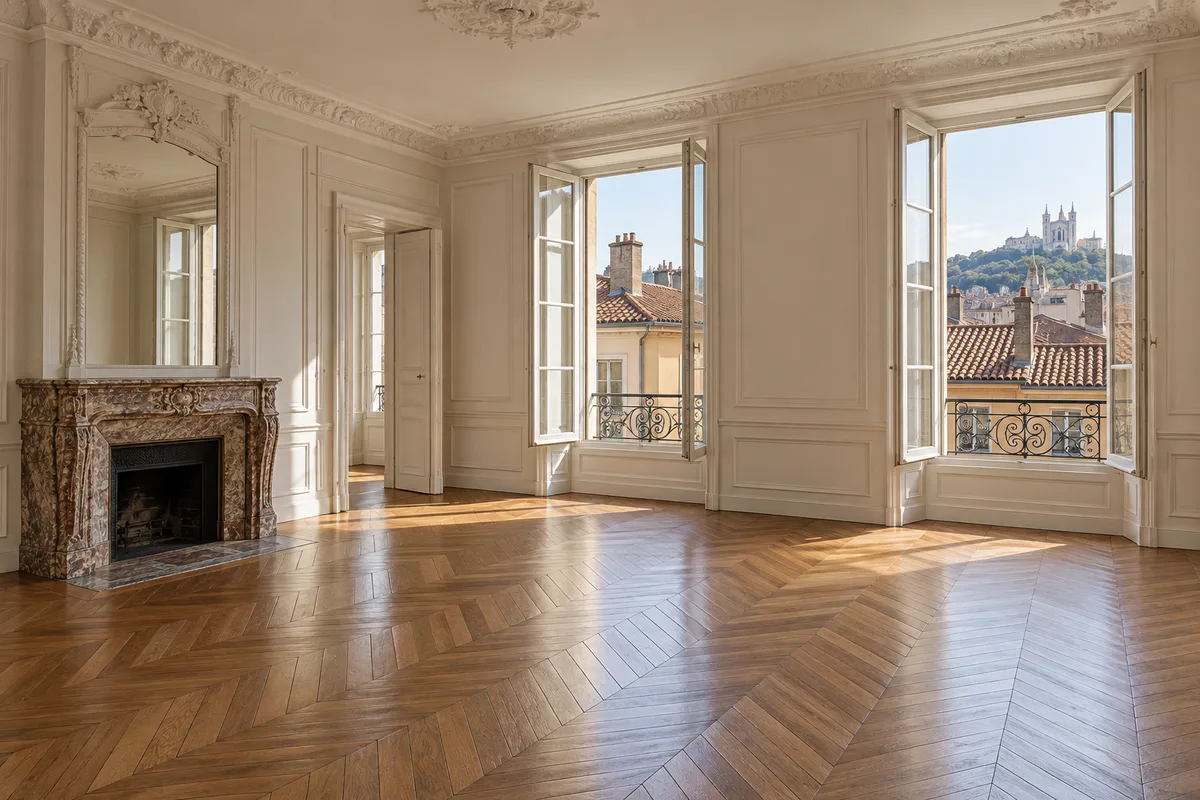
Offre au prix ou offre négociée, la réponse dépend du bien, pas d’un principe général. Un logement fraîchement mis en vente, correctement positionné et très demandé se traite au prix, parfois avec un argument de sérieux plutôt que de montant : financement solide, délais courts, absence de vente préalable à réaliser. Un bien affiché depuis plusieurs mois, ou grevé de travaux identifiés, ouvre une négociation qui doit s’appuyer sur des éléments vérifiables plutôt que sur une remise de principe. Pour construire cet argumentaire, la compréhension des fourchettes de valeur aide beaucoup, et les méthodes employées sont décrites dans cette analyse de l’estimation immobilière, ses méthodes et ses marges d’erreur.
Vient ensuite l’avant-contrat, compromis ou promesse selon ce que les parties retiennent, deux régimes dont les effets diffèrent nettement et que compare ce point sur la différence entre compromis et promesse de vente. Dans les deux cas, l’acquéreur non professionnel bénéficie ensuite d’un délai de rétractation de dix jours calendaires, prévu par l’article L. 271-1 du code de la construction et de l’habitation. Point capital en copropriété : selon service-public.gouv.fr, ce délai ne démarre qu’une fois remis l’ensemble des documents obligatoires, et un acompte versé doit être restitué dans les vingt et un jours en cas de rétractation.
Reste la condition suspensive d’obtention de prêt, qui protège celui qui finance par emprunt. Elle est obligatoire dès qu’un crédit intervient, précise le montant maximal emprunté, la durée, le taux maximal accepté et les délais de dépôt de la demande, et sa durée ne peut pas être inférieure à un mois. Un refus de prêt obtenu dans les règles libère l’acquéreur et lui fait récupérer les sommes versées sans pénalité.
Du compromis à l’acte : le calendrier réel d’un achat lyonnais
Entre la signature de l’avant-contrat et la remise des clés s’écoulent plusieurs semaines, rarement moins. Le notaire purge les droits de préemption applicables, réunit les pièces d’urbanisme, interroge le syndic sur la situation comptable du lot et vérifie l’état hypothécaire du bien. Pendant ce temps, l’acquéreur dépose sa demande de crédit, reçoit son offre de prêt puis respecte le délai de réflexion légal avant de l’accepter.
Trois points concentrent les retards : un dossier bancaire incomplet, une pièce de copropriété qui tarde, une servitude ou une situation d’urbanisme découverte tardivement. La parade tient en une discipline simple : répondre aux demandes du notaire et de la banque dans la journée, et signaler tout changement de situation professionnelle ou financière sans attendre la signature.
Cette période d’attente se met à profit. L’assurance emprunteur se compare avant l’acceptation de l’offre de prêt, puisqu’un contrat externe reste possible. Le futur copropriétaire prend contact avec le syndic pour connaître le calendrier des appels de fonds et les travaux programmés. Les devis des artisans se demandent pendant ce laps de temps, une seconde visite du logement servant à prendre les mesures utiles.
Le jour de l’acte authentique, le prix est versé par le notaire au vendeur, les clés changent de main et les relevés de compteurs se consignent. L’acquéreur informe le syndic, transfère ses contrats d’énergie et d’assurance habitation, et conserve l’attestation de propriété remise par l’office notarial en attendant le titre définitif. Prochaine étape pour un projet lyonnais qui démarre : faire valider sa capacité d’emprunt par écrit, puis arrêter la liste des critères fermes avant de programmer la première visite.